Главное за 30 секунд
- Микрокредит — юридически верное название продукта МФО в Казахстане; «микрозайм» и «займ онлайн» — разговорные синонимы.
- Потолки ставок (2026): обычный микрокредит — ГЭСВ ≤ 46%; «займ до зарплаты» (PDL) — ставка менее 0,3%/день, ГЭСВ ≤ 179%; пеня ≤ 0,5%/день в первые 90 дней просрочки (по PDL — 0,3%/день). Но необязательные доп-услуги (подписки, СМС, «приоритет») в ГЭСВ не входят — реальная переплата может быть выше.
- Включите самозапрет на кредиты (eGov, бесплатно, бессрочно) — займ, выданный вопреки метке, по закону списывается — после заявления в полицию и признания вас потерпевшим. Это лучшая защита от мошенников.
- Проверяйте МФО в реестре АРРФР по БИН. Сайт, который просит привязать карту до одобрения или берёт плату «за услугу», — это не МФО, а платная подписка-ловушка.
- Права усилены: долги физлиц нельзя продавать коллекторам до 1 мая 2027; начисление процентов и пени останавливается после 90 дней просрочки; на счёте неприкосновенны 2 прожиточных минимума.
Что такое микрокредит и МФО
Микрокредит — небольшой заём, который выдаёт микрофинансовая организация (МФО) быстро и с минимумом документов: обычно нужны только удостоверение личности и ИИН, решение приходит за 5–30 минут. Это главное отличие от банка, где скоринг строже, а рассмотрение занимает часы или дни.
МФО работают по отдельному закону «О микрофинансовой деятельности» и не являются банками: не открывают депозиты, не ведут счета, не выпускают карты. Их основной продукт — микрокредиты; дополнительно закон разрешает МФО лизинг, факторинг, выдачу гарантий юрлицам и работу страховым или платёжным агентом. Деятельность МФО лицензирует и контролирует АРРФР — Агентство по регулированию и развитию финансового рынка.
Микрокредиты бывают двух видов:
- Обычный микрокредит — сумма побольше, срок от нескольких месяцев, погашение по графику. Предельная ГЭСВ — 46% годовых.
- Заём «до зарплаты» (PDL) — маленькая сумма (до 45 МРП, около 195 000 ₸ в 2026 году) на срок до 45 календарных дней; по соглашению сторон срок можно продлить на действующих или лучших условиях — не более чем на 90 календарных дней. Дневная ставка — менее 0,3% (ровно 0,3% в день закон уже не допускает), предельная ГЭСВ — 179%, пеня по PDL — не выше 0,3% в день.
Микрозайм или микрокредит — есть ли разница
На практике «микрозайм», «займ онлайн» и «микрокредит» используют как синонимы — это один продукт с одинаковыми ставками. Но юридически в Казахстане правильный термин — «микрокредит». МФО по закону выдают именно микрокредиты; юридически продукт МФО называется «микрокредит» (Закон о микрофинансовой деятельности), банковский — «банковский заём»; «заём» — общий термин Гражданского кодекса РК, а «микрозайм» — разговорное слово.
Для заёмщика разница терминологическая: договор, права и потолки ставок одинаковы. Но то, корректно ли компания называет продукт, косвенно говорит о её аккуратности с законом.
МФО, банк или ломбард — что выбрать
Все трое дают деньги в долг, но регулируются по-разному. Сравнение по актуальным данным нашего каталога:
| Параметр | Банк (кредит) | МФО (микрокредит) | Ломбард |
|---|---|---|---|
| Сумма | до 50+ млн ₸ | беззалоговый до ~1 млн ₸; по закону — до 20 000 МРП (86,5 млн ₸) | зависит от залога (обычно 30–80% оценки) |
| Ставка (потолок ГЭСВ) | беззалог — до 46%, под залог — до 35%, ипотека — до 25% (с 01.01.2027 — 20% при LTV до 0,7 и 25% при LTV свыше 0,7) | обычный — до 46%; PDL — до 179% | в среднем ≈4–5% в месяц |
| Срок | до 7 лет | от 5 дней до нескольких лет | дни–месяцы |
| Скорость | часы–дни | 5–30 минут | минуты |
| Залог | чаще не нужен | обычно не нужен | обязателен |
| Проверки | строгий скоринг + кредитная история | мягкий скоринг | оценивают только залог |
Банк — для крупной суммы надолго (ставка ниже). МФО — когда срочно, сумма небольшая, а в банке отказали. Ломбард — если есть ценная вещь и не хочется проверки кредитной истории. Главное правило: сравнивайте по ГЭСВ, а не по «ставке в день». Сравнить действующие предложения — в разделах МФО, кредиты и ломбарды (все проверены по реестру АРРФР).
Предельные ставки и КДН 2026
После реформы 2024 года государство снизило потолки по микрокредитам — выше них ставка быть не может. Актуально на сентябрь 2026 (совместное постановление Правления АРРФР от 28.04.2026 № 84 и Правления Нацбанка РК от 29.04.2026 № 51 (рег. № 38605)):
| Продукт | Дневная ставка | Предельная ГЭСВ |
|---|---|---|
| Обычный микрокредит МФО | — | 46% (было 56%) |
| Заём «до зарплаты» (PDL, ≤45 дней, ≤45 МРП) | менее 0,3% (было менее 1%) | 179% (было 339%+) |
| Беззалоговый кредит банка — для сравнения | — | 46% |
- Пеня за просрочку — не более 0,5% в день от суммы просрочки в первые 90 дней; всего пеня — не более 10% от суммы займа за год. По действующей редакции закона после 90 дней просрочки требовать проценты и пеню по потребительскому займу нельзя. С 21.10.2026 Закон № 352-VIII вводит для микрокредитов пеню до 0,03% в день после 90 дней просрочки (в пределах 10% суммы в год) — уточняйте порядок на дату обращения.
- Переплата ограничена только в сегменте PDL: по займу «до зарплаты» (до 45 дней и до 45 МРП) все платежи заёмщика не могут превышать половины суммы выданного микрокредита. Для обычных микрокредитов отдельного потолка переплаты в законе нет — ограничением служат предельная ГЭСВ 46% и лимиты пени; норма про «не более 100%» действовала в прежней редакции ст. 4 Закона о микрофинансовой деятельности и исчезла после поправок от 16.01.2026.
- Комиссия страхового агента — максимум 10% от страховой премии; саму страховку навязывать нельзя.
Коэффициент долговой нагрузки (КДН). Банк и МФО обязаны считать вашу долговую нагрузку: ежемесячные платежи по всем займам не должны превышать 50% подтверждённого дохода (КДН ≤ 0,5). Для заёмщиков с просрочкой свыше 90 дней за последние 12 месяцев КДН снижен до 0,25; то же значение применяется к тем, у кого есть признаки активной вовлечённости в игорный бизнес. Выдача запрещена тем, у кого есть просрочка свыше 30 календарных дней по банковским займам или свыше 1 дня по микрокредитам — причём по микрокредитам запрет касается любых, а не только беззалоговых (нормативы КДН для МФО — пост. НБ РК № 192 в редакции постановления АРРФР от 03.04.2026 № 50; для банков — пост. АРРФР от 28.04.2026 № 86). Практический вывод: если МФО готова выдать заём без проверки дохода и платёж явно «не по карману» — это красный флаг (и, возможно, нарушение).
Что такое КДД. Кроме долговой нагрузки Нацбанк с августа 2024 года ведёт мониторинг коэффициента долга к доходу (КДД) — отношения всего остатка долга к годовому доходу; с 18 августа 2026 расчёт уточнён по видам займов, а предельное значение (не более 8 годовых доходов) анонсировано только с 2027 года. Подтверждение дохода: базовый источник — отчисления ОПВ в ЕНПФ за 6 месяцев, но правила допускают и обороты по дебетовой карте, депозиты, доход самозанятого или ИП. Обсуждавшееся снижение предельного КДН до 0,25 для всех беззалоговых займов не введено: общий потолок остаётся 0,5.
Проверено редакцией Profinance.kz: 24 сентября 2026. Потолки и нормы пересматриваются регулятором; обновляем ежеквартально по реестрам и постановлениям АРРФР и Нацбанка РК.
Калькулятор переплаты по микрокредиту
Прикиньте, сколько придётся вернуть. Для коротких займов проценты считаются простым методом — на остаток за каждый день.
Сколько вернёте по микрокредиту
Дневная ставка по PDL — строго меньше 0,3%, срок до 45 дней. Не является офертой.
Калькулятор считает только «тело + проценты». Реальная переплата может быть выше за счёт навязанных услуг — об этом ниже. Для банковского кредита с аннуитетом используйте кредитный калькулятор.
Скрытые расходы: навязанные страховки и доп-услуги
Это главный «серый» заработок части МФО — и то, о чём не пишут в рекламе. По закону (ст. 7 Закона «О микрофинансовой деятельности») МФО вправе брать с заёмщика только вознаграждение и неустойку (пеню) — больше ничего. Поэтому всё «сверху» оформляют не как платёж МФО, а как отдельную услугу отдельного (часто аффилированного) юрлица: страховщика, «гарантийной» компании, юрсервиса, сервиса подписок. Формально — «добровольно, по вашему согласию». Фактически — навязанный довесок.
Что чаще всего цепляют к займу:
| Что навязывают | Как подаётся | Как отказаться |
|---|---|---|
| Страхование жизни / от несчастного случая / потери работы / «от мошенничества» | Предзаполненная галочка, «обязательное условие», вшито в пакет | Снять галочку; если подписано — вернуть в течение 14 дней |
| Платная «гарантия» / «поручительство» через связанную фирму | Навязывают должникам «для продления долга» | Жалоба в АРРФР/прокуратуру; признать договор недействительным |
| «Приоритетное рассмотрение», «гарантия одобрения», СМС-информирование | Платный «пакет» в анкете | Не подключать; отказаться до выдачи |
| «Скидка на ставку за страховку» | Без страховки ставка выше | Считать выгоду честно; жаловаться, если выдача обусловлена |
| Юрподдержка, телемедицина, платное членство/подписка | Отдельная оферта; списания идут партнёру и часто после погашения займа | Отписаться в личном кабинете; претензия и возврат |
Главная ловушка — что именно попало в ГЭСВ. С октября 2025 года в ГЭСВ микрокредита обязаны включать страховку, если она влияет на условия займа или вытекает из них, и плату гаранту (поручителю); не входят в расчёт ГЭСВ только действительно необязательные услуги — подписки, СМС-пакеты, «приоритетное рассмотрение», юрподдержка. То есть на витрине светится «ГЭСВ 46%», а реальная переплата со страховкой, СМС-пакетом и подпиской заметно выше — но в ГЭСВ это не отражено. Парадокс: чем агрессивнее услугу маскируют под «добровольную», тем сильнее она занижает официальную ГЭСВ. Практический тест: «Если без этой услуги заём не выдают или меняется ставка — это де-факто обязательный платёж», и по правилам он обязан быть в ГЭСВ; если его там нет — это нарушение и повод для жалобы в АРРФР. Требуйте расчёт ГЭСВ с учётом и без учёта доп-услуг — МФО обязана его показать.
Что изменила реформа 2025 года (в вашу пользу):
- Комиссия страхового агента ограничена 10% от премии. Раньше банк/МФО как агент получал до 90% — то есть страховка была способом заработка, а не защитой.
- Предзаполненные галочки на страховку и платные услуги запрещены (с 31 августа 2025) — согласие должно быть осознанным и отдельным на каждую услугу.
- МФО обязана уведомить, что выдача займа не зависит от согласия на доп-услуги.
- Период охлаждения по страховке — 14 календарных дней: можно отказаться и вернуть премию за вычетом части, пропорциональной уже прошедшему сроку страховки, и расходов страховщика (не более 10%). По займовой страховке при досрочном погашении кредита возврат — за 5 рабочих дней.
Реальный пример. В Алматы МФО принуждали должников с просрочкой к платным договорам «гарантии» через связанные фирмы (Hava Finance, SF Offline, POS Credit); «гарант» по факту отвечал только в случае смерти заёмщика, а люди платили в 3–5 раз больше суммы займа. Прокуратура подала иск в интересах 327 тысяч граждан, суд признал 130 договоров недействительными, против шести МФО возбуждено расследование. Вывод: навязанные «гарантии» и услуги можно и нужно оспаривать.
Как защититься: перед подписанием спросите прямо — «дадут ли заём без страховки и не вырастет ли ставка?»; снимите все предзаполненные галочки (с 2025 года они незаконны); найдите в пакете отдельные оферты (страховщик, «гарантия», подписка) — это и есть платные довески; сверьте, что в договоре отдельно указана стоимость каждой услуги.
«Без отказа» и «первый займ 0%» — как на самом деле
Два самых частых рекламных обещания. Разберём честно — мы агрегатор, а не кредитор.
«Займ без отказа» — это маркетинг. Ни одна легальная МФО не выдаёт деньги без проверки: по закону она обязана оценить платёжеспособность (КДН) и запросить кредитную историю. «Без отказа» означает лишь мягкий скоринг и высокий процент одобрения (МФО с такими условиями собраны в подборке займы без отказа) — но отказать могут и здесь, а при действующей просрочке по микрокредитам свыше 1 дня (по банковским кредитам — свыше 30 дней) новый беззалоговый заём вам по закону не выдадут.
«Первый займ под 0%» — реальная, но узкая акция. Многие МФО дают новым клиентам первый заём без процентов. Подвохи: ставка 0% действует только при погашении точно в срок (даже день просрочки включает полную ставку и пеню); акция почти всегда только для PDL на маленькую сумму; продление (пролонгация) уже платное. Уверены, что вернёте вовремя, — это законный способ занять бесплатно. Если нет — лучше не рисковать.
Как проверить МФО в реестре АРРФР
Главный шаг перед оформлением: легальная МФО обязана быть в реестре регулятора. Проверка — минута, и она защищает от мошенников, маскирующихся под известные бренды.
- Откройте реестр разрешений и уведомлений АРРФР на портале gov.kz (страница агентства: gov.kz/memleket/entities/ardfm). Домен finreg.kz больше не работает — если вам присылают ссылку на него, это устаревший или поддельный источник.
- Ищите компанию по БИН, а не по торговому названию: мошенники копируют бренды, но БИН не подделать.
- Сверьте юридическое название и статус лицензии. Нет в реестре — это не МФО, брать у неё деньги нельзя.
- Регулятор публикует «белый список» проверенных МФО и ломбардов — ориентируйтесь на него.
Сколько всего МФО. На начало 2026 года в Казахстане действует около 215 МФО с совокупными активами 1,7 трлн ₸. Всего субъектов микрофинансирования — около 900: помимо собственно МФО это ещё сотни ломбардов (около 470) и кредитных товариществ (около 210). Если на сайте видите цифры под тысячу и больше как «число МФО» — это либо все субъекты вместе, либо завышение у агрегатора.
Все МФО в нашем каталоге сверены с реестром АРРФР — номер лицензии указан в карточке каждой компании.
Псевдо-МФО: платные подписки и привязка карты
Отдельная и массовая ловушка 2024–2026 годов. Человек видит рекламу «займ за 5 минут, без отказа, на карту», переходит на красивый сайт, заполняет заявку и привязывает банковскую карту — но сайт не выдаёт займ и не является МФО. Это «информационная услуга подбора займов»: за привязку карты оформляется рекуррентная (автопродлеваемая) подписка, и с карты регулярно (обычно каждые 5–7 дней) списывается порядка 2000–4000 ₸ «за доступ к подбору» (суммы зависят от сервиса). Человек платит ни за что: данные уходят реальным МФО (партнёрская комиссия), а отписаться сложно.
Как работает схема:
- Реклама-приманка в Google, Яндексе или таргете — от сайта-прокладки, а не самого кредитора.
- Лендинг визуально «как у МФО»: калькулятор, бегунки, кнопка «Получить деньги».
- Просят данные карты под предлогом «верификации» — иногда списывают 1 ₸ «для подтверждения». Это и есть привязка рекуррента.
- Внизу мелким шрифтом или за предотмеченной галочкой — согласие на платную подписку. Иногда подаётся как «пробный период», который сам переходит в списания.
- Списания идут автоматически, без SMS-подтверждения, пока вы не отпишетесь. Узнаёте обычно только из выписки.
Не путайте с другой схемой — классическим разводом «за одобренный займ»: рисуют «одобрено», затем требуют разовую предоплату — например, «страховку», «активацию карты» или «комиссию за перевод» (несколько тысяч ₸) — и денег нет вообще. Легальная МФО никогда не берёт денег до выдачи займа.
Красные флаги — это НЕ настоящее МФО, если сайт:
- просит привязать карту до одобрения займа;
- списывает 1 ₸ «для верификации карты»;
- берёт плату «за подписку / доступ / подбор»;
- не имеет БИН и номера лицензии, нет в реестре АРРФР;
- называет себя «агрегатор / сервис подбора», а не кредитор;
- в рекламе — не сам кредитор; ссылка пришла из мессенджера;
- обещает «без отказа, всем, без проверки»;
- просит CVV или установить AnyDesk/TeamViewer (это уже прямое мошенничество).
Как остановить списания и вернуть деньги:
- Заблокировать рекуррент. В Kaspi: «Мой Банк → Kaspi Gold → Платные сервисы и подписки → Запретить будущие списания» (это блокирует оплату, но саму подписку нужно ещё отменить у сервиса). В других банках — отключить онлайн-оплату/автоплатёж по карте.
- Отписаться у сервиса — в личном кабинете или письмом в поддержку (указать ФИО, телефон, даты списаний, требование отключить подписку и вернуть деньги).
- Перевыпустить карту — самый надёжный способ: меняются реквизиты, списания прекращаются.
- Вернуть деньги. Подать в банк письменную претензию о навязанной/несанкционированной операции. По правилам рассмотрения обращений банк отвечает на претензию в течение 15 рабочих дней; по спорной операции с картой можно также запросить возврат (chargeback) через банк или платёжную систему. Чем раньше обратиться, тем выше шанс возврата — сохраняйте скриншоты сайта, оферты и выписки.
Заём оформили мошенники на ваше имя
После утечек данных это участилось. Если на вас оформили заём без вашего ведома, действуйте по порядку (рекомендации АРРФР, июнь 2026):
- Сразу письменно уведомьте банк/МФО, заблокируйте карты, счёт и приложение, зафиксируйте дату обращения.
- Подайте заявление в полицию — через 102, eGov или e-Otinish.
- Получите постановление о признании потерпевшим — без него кредитор не приостановит начисления.
- После этого кредитор обязан в течение 3 дней остановить проценты, пеню и штрафы и прекратить взыскание.
- Списание возможно без суда, если нарушены правила: не проведена биометрия, не соблюдён период охлаждения, выдан заём при активном самозапрете. Иначе — через суд (признание сделки недействительной и очистка кредитной истории).
- Включите самозапрет на кредиты (см. ниже), чтобы это не повторилось.
Если вас уговаривают взять заём самому. Другая схема: по телефону убеждают оформить кредит и перевести деньги «на безопасный счёт». Против неё с 1 октября 2026 года банки и МФО перед выдачей беззалогового онлайн-займа проводят анкетирование — семь вопросов: кто предложил оформить кредит, обращаетесь ли вы сами или по чьей-то просьбе, на какие цели заём, ознакомились ли вы с условиями договора, давит ли кто-то или торопит, советовали ли скрывать оформление от сотрудников банка или родственников, звонили ли вам раньше с предложением «защитить деньги» или «проверить операции по счёту». Если ответы указывают на мошенников, кредитор проводит дополнительную проверку и может приостановить оформление или отказать (сообщение АРРФР). Если собеседник подсказывает, как отвечать на эти вопросы, — это мошенник.
Самозапрет на кредиты (Стоп-кредит)
Это самая мощная и при этом бесплатная защита от оформления займов на ваше имя. Официально — «добровольный отказ от получения банковских займов и микрокредитов». Оформляется через eGov.kz / eGov mobile (по ЭЦП или биометрии), записывается в кредитную историю, действует бесплатно и бессрочно (снять можно так же).
Главное — у запрета есть «зубы»: заём, выданный вопреки метке самозапрета, подлежит полному списанию с возвратом уплаченного и исправлением кредитной истории. Но с марта 2026 года кредитор обязан это сделать после получения документов из полиции (постановления о признании вас потерпевшим или представления), поэтому сразу подавайте заявление в полицию. По данным Первого кредитного бюро, на март 2026 года самозапретом пользуются 5,1 млн казахстанцев. Если не планируете брать кредиты в ближайшее время — включите его прямо сейчас.
Персональные данные и согласие
При оформлении займа МФО собирает удостоверение, ИИН, биометрию и контакты и может передавать их коллекторам, бюро и партнёрам. По Закону «О персональных данных» вы даёте согласие — и можете отозвать его на передачу третьим лицам, кроме случаев, когда передача обязательна по закону (обслуживание действующего займа и обязательная передача в кредитное бюро отозвать нельзя, пока есть долг). По законному требованию об удалении оператор обязан прекратить обработку в течение 15 рабочих дней.
Полезный инструмент: в приложении eGov Mobile есть сервис «Nomad Guard» — он показывает, не попали ли ваши данные в утечки и из какого источника. Это помогает вовремя заметить риск и, например, включить самозапрет.
Права заёмщика: коллекторы, омбудсмен, защита счёта
Реформа 2024 года (закон подписан 19 июня 2024) серьёзно усилила защиту. Что важно знать:
- Мораторий на коллекторов. До 1 мая 2027 банки и МФО не вправе передавать долги физлиц коллекторам (мораторий продлён ещё на год). Запрет касается именно коллекторских агентств — уступка другому банку, МФО или сервисной компании разрешена и сейчас. Что будет после: у банков уступка коллектору допускается не ранее чем через 24 месяца со дня возникновения просроченной задолженности и только после процедур урегулирования, причём полная отмена начисленных неустойки, штрафов, пеней и комиссий обязательна (основной долг и вознаграждение при этом не прощаются); у МФО с 1 мая 2027 года правило то же: уступка коллектору — не ранее 24 месяцев просрочки, после процедур урегулирования и с полной отменой неустойки; пороги 90 дней (180 — по ипотечным микрокредитам) — общее условие уступки банку, другой МФО и иным разрешённым лицам.
- Финансовый омбудсмен — бесплатно, решение обязательно. Сначала письменная претензия в МФО (ответ — до 15 рабочих дней), затем обращение к омбудсмену: микрофинансовому (mfombudsman.kz) или банковскому (bank-ombudsman.kz, с 21 декабря 2024 он охватывает все займы, включая потребительские и переданные коллекторам; с 1 января 2027 года его заменит служба финансового омбудсмана). Если вы принимаете решение омбудсмена, оно обязательно для кредитора.
- Защита счёта. Банк-кредитор может безакцептно (платёжным требованием) списать не более 50% средств, а два прожиточных минимума (101 702 ₸ при ПМ 50 851 ₸) на текущих счетах в этом банке неприкосновенны — правда, на сберегательный счёт это ограничение не распространяется. При взыскании через судебного исполнителя за вами сохраняется не менее 50% дохода и не меньше одного ПМ. Ряд выплат нельзя списывать вовсе — детские пособия, алименты, пенсионные накопления, жилищные выплаты и АСП (перечень — ст. 98 Закона об исполнительном производстве). С 24 августа 2026 из социальных выплат по потере работы, государственных пособий для лиц с инвалидностью и выплат по утрате трудоспособности нельзя удержать больше 25% (Закон РК от 24.06.2026 № 325-VIII); при этом соцвыплаты по потере работы и утрате трудоспособности по долгам за займы не взыскиваются вовсе — только по алиментам и возмещению вреда (ст. 97 Закона об исполнительном производстве). Лучше всего защищены, если приходят на специальный счёт. Пенсию могут удержать, но не более 50%.
- Военнослужащие на срочной службе — проценты не начисляются на время службы и 60 дней после.
Период охлаждения (важно — это не «право вернуть займ»). Перед выдачей онлайн-займа действует обязательная пауза: деньги переводят только после того, как заёмщик повторно подтвердит согласие по истечении окна. Пауза — не менее 24 часов, если микрокредит составляет 75 МРП и более (Требования к осуществлению микрофинансовой деятельности, пост. Правления АРРФР от 15.05.2026 № 92, п. 59) или если банковский заём составляет 255 МРП и более (Требования к условиям осуществления банковской деятельности, пост. № 91, п. 64). Отдельная мера — не менее 8 часов для банковского займа свыше 150 и не свыше 255 МРП, но она применяется не ко всем, а только когда банк видит высокий риск мошенничества. Паузы нет, если деньги идут сразу продавцу товара или услуги, если вы гасите свой же заём в том же кредиторе, а у банков — в рамках кредитного лимита по платёжной карте до 150 МРП. Несколько займов, взятых за один календарный день, суммируются. Это анти-фрод мера: если за это время человек передумал, договор аннулируется и деньги не выдаются. Отдельного права «взять заём и в течение N дней вернуть только тело» в Казахстане нет — 14-дневный возврат существует только по добровольной страховке (см. раздел о скрытых расходах).
Цессия: продажа долга коллекторам
Цессия — это когда кредитор продаёт (уступает) ваш долг другому лицу. Что важно знать заёмщику:
- Продать долг можно не кому угодно, а только из закрытого списка по закону: коллекторскому агентству из реестра АРРФР, банку, другой МФО, специальной финансовой компании. Уступка постороннему лицу запрещена.
- Сейчас действует мораторий (до 1 мая 2027) — долги физлиц коллекторам не продают вообще; банк/МФО взыскивают сами.
- После уступки условия не ухудшаются: все законные ограничения распространяются и на нового кредитора.
- Начисления останавливаются. Вознаграждение, пеню и штрафы нельзя начислять после 90 дней просрочки по потребительским займам (180 — по ипотечным). Этот лимит связывает и коллектора.
- Вас обязаны уведомить об уступке в течение 30 календарных дней, с реквизитами нового кредитора.
- Коллектор обязан быть в реестре АРРФР. По закону «О коллекторской деятельности» он может звонить не чаще 3 раз в день и встречаться лично не чаще 3 раз в неделю, и только в будни с 08:00 до 21:00. Будни закон определяет прямо: дни с понедельника по пятницу, которые не являются выходными или праздничными, — то есть в субботу, воскресенье и в государственные праздники коллектор беспокоить вас не вправе вообще, как и ночью. Он не вправе угрожать, применять давление, разглашать долг третьим лицам или принимать оплату напрямую.
Досрочное погашение
Вы вправе погасить микрокредит досрочно — полностью или частично — без штрафа и комиссии; проценты при этом начисляются только за фактические дни пользования (Закон о МФД). Для банковских кредитов с 31 августа 2025 года все физлица освобождены от штрафов за досрочное погашение — прежняя оговорка про «первые 6 месяцев / год» отменена (штрафы сохранились только для юрлиц). Кредитор может установить порядок (минимальная сумма частичной досрочки, дата уведомления), но брать за это деньги не может. Досрочное погашение — самый честный способ снизить переплату по дорогому займу.
Нечем платить — пошаговый план
Худшее решение — «уйти в тишину»: долг растёт за счёт пени, дело может дойти до суда. Действуйте от мягкого к крайнему:
- Переговоры с МФО. Сразу сообщите о проблеме, попросите отсрочку или льготный период.
- Реструктуризация. Письменно запросите изменение графика: больше срок, меньше платёж, кредитные каникулы. У МФО 15 дней на ответ.
- Рефинансирование. Перекройте дорогой микрокредит более дешёвым кредитом банка или другой МФО (см. раздел кредитов).
- Личное банкротство. Крайняя мера. С 2023 года работает закон о банкротстве физлиц.
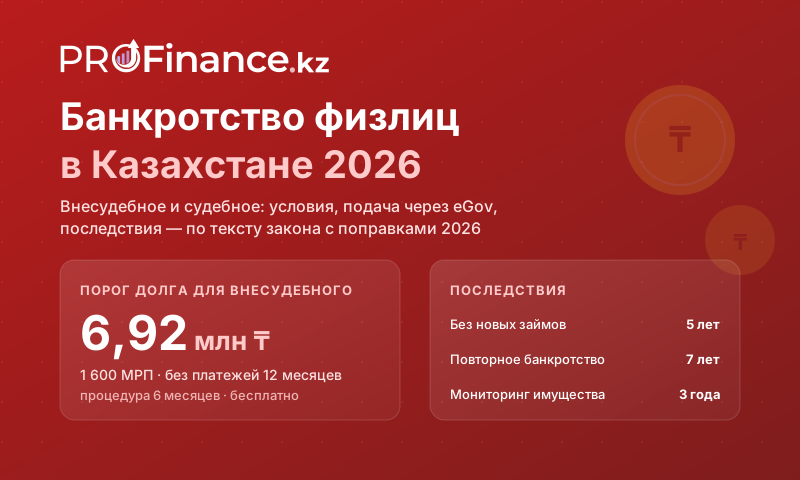
Внесудебное банкротство подходит, если: долг перед финорганизациями не более 1600 МРП (около 6,92 млн ₸ в 2026 году); нет имущества; 12 месяцев подряд не было платежей больше 1 МРП (это условие не требуется, если вы последние 6 месяцев получаете АСП); кредитор провёл процедуры урегулирования (для займов, выданных с 2025 года); не было банкротства в предыдущие 7 лет. Отдельное основание — просрочка свыше 5 лет. Процедура — 6 месяцев, подать можно через ЦОН, egov.kz, eGov Mobile или e-Salyq Azamat. Если есть имущество или доход — это судебное банкротство. Важно: банкротство портит кредитную историю на годы, поэтому это именно крайний шаг.
Куда жаловаться — алгоритм
Частая ошибка — жаловаться не туда (например, ждать, что АРРФР вернёт деньги; он надзирает и штрафует, но гражданские споры не решает и деньги не возвращает). Правильная последовательность:
- Письменная претензия в МФО/банк — ответ в течение 15 рабочих дней (срок могут продлить ещё на 15 рабочих дней с уведомлением), сохраните доказательства отправки.
- Финансовый омбудсмен (mfombudsman.kz / bank-ombudsman.kz) — бесплатно, решение обязательно для кредитора.
- АРРФР — онлайн-приёмная gov.kz, приложение Fingramota Online, e-Otinish, горячая линия 1459 (рассмотрение 15 дней).
- АЗРК — при навязывании услуг и недобросовестной рекламе.
- Суд — чтобы вернуть деньги или признать договор недействительным.
- Полиция (102) — если это мошенничество.
Важно: в Казахстане физлицо-потребитель не освобождено от госпошлины в суде — от неё освобождены только иски, которые подают общественные организации защиты прав потребителей (они помогают бесплатно).
Налог на прощённый долг
Распространённый страх: если МФО или банк «простит» долг, придётся платить налог с этой суммы как с дохода. Правда в том, что освобождение действует не всегда. Статья 368 Налогового кодекса РК (Кодекс РК от 18.07.2025 № 214-VIII, в силе с 1 января 2026) выводит прощённый долг — основной долг, вознаграждение, комиссию и неустойку — из дохода только в закрытом перечне случаев:
- заёмщик признан судом безвестно отсутствующим, недееспособным или ограниченно дееспособным либо объявлен умершим;
- заёмщику установлена инвалидность первой или второй группы, либо заёмщик умер;
- у заёмщика нет другого дохода, кроме социальных выплат по потере кормильца, по беременности и родам, по уходу за ребёнком до 1,5 лет или при усыновлении;
- судебный исполнитель вернул кредитору исполнительный документ, потому что ни у заёмщика, ни у солидарных должников не нашлось имущества или доходов для взыскания;
- заложенное имущество продано с торгов во внесудебном порядке дешевле суммы долга или перешло залогодержателю — на сумму непогашенного остатка.
Если долг прощён вне этих случаев — например, МФО просто списала остаток по акции или по мировому соглашению, — сумма считается доходом и облагается ИПН. Ставка с 2026 года прогрессивная (ст. 363 НК): 10% с дохода в пределах 8 500 МРП за год (36 762 500 ₸ при МРП 4 325 ₸) и 15% с суммы свыше. Долг, списанный в процедуре внесудебного или судебного банкротства либо восстановления платёжеспособности, доходом тоже не считается (подп. 3 ст. 368). Для двух последних случаев перечня освобождение не действует, если заём выдан работнику кредитора, его супругу, близким родственникам или взаимосвязанной стороне, а также если по долгу была уступка права требования или перевод долга. Перед подписанием соглашения о прощении спросите кредитора, выдаст ли он справку по форме для ИПН и под какой пункт ст. 368 попадает ваш случай.
Кредитная история (ПКБ и ГКБ)
Каждый микрозайм — даже маленький «до зарплаты» — попадает в кредитную историю и может повлиять на будущую ипотеку. В Казахстане два бюро: Первое кредитное бюро (ПКБ, 1cb.kz) и Государственное кредитное бюро (ГКБ). Передача данных от МФО обязательна — теперь туда попадают даже заявки на заём в реальном времени (поэтому «веер заявок» по десяти МФО портит историю).
- Проверить свою историю бесплатно можно один раз в календарный год — право закреплено ст. 21 Закона «О кредитных бюро». Бесплатный полный отчёт Первое кредитное бюро выдаёт только на своём сайте, в офисе и в мобильном приложении 1cb.kz; через ЦОН и Казпочту отчёт платный. Повторный отчёт ПКБ — 414 ₸, персональный кредитный рейтинг — 104 ₸ (раз в год в приложении бесплатно).
- Ошибку можно оспорить — через сервис «Оспаривание информации в кредитной истории» (eGov или бюро); бюро обязано ответить за 15 рабочих дней.
- Негативные записи хранятся 5 лет после последней активности.
Созаёмщики и поручители
Если вас просят «помочь получить заём», помните: это ложится на вашу кредитную историю и делает вас ответственным за чужой долг. Роли различаются — и в Казахстане контринтуитивно:
- Созаёмщик — полная солидарная ответственность, доходы суммируются, платит с первого дня наравне.
- Гарант (ст. 329 ГК РК) — отвечает солидарно: кредитор может потребовать всю сумму сразу с него.
- Поручитель (ст. 330 ГК РК) — отвечает субсидиарно: сначала кредитор должен взыскать с заёмщика.
То есть в Казахстане гарант в худшем положении, чем поручитель — это обратно привычному. И гарантия, и поручительство считаются кредитной нагрузкой на вас, а просрочка должника портит вашу кредитную историю.
Господдержка: дешёвые альтернативы
Прежде чем брать заём под 0,3% в день (ГЭСВ до 179%), проверьте, не подходите ли под государственную программу — там ставки 2,5–8% годовых:
- «Ауыл аманаты» (для села, Аграрная кредитная корпорация) — до 2,5% годовых, возраст от 21 до пенсионного.
- Микрокредит молодёжи (Правила Минтруда, порядок микрокредитования молодёжи) — до 5 млн ₸ под не более 2,5% годовых. Программы «Еңбек» под 6% годовых больше нет: нацпроект, в рамках которого она работала, утратил силу, а параграф о микрокредитовании через организации микрокредитования исключён из Правил в мае 2026 года.
- Грант «Бастау Бизнес» — безвозвратно до 400 МРП (~1,73 млн ₸), но только для лиц из социально уязвимых групп населения и на конкурсной основе.
- Фонд «Даму» — субсидирование ставки (~7–8% годовых) и гарантия «Даму-Кепіл» до 85% по кредиту.
Это особенно актуально для ИП и малого бизнеса: вместо дорогого микрозайма «на оборотку» — льготная программа.
Пенсионерам, молодёжи, самозанятым
- Минимальный возраст для микрозайма — 18 лет (займы «только с 21» — миф). Но беззалоговый потребительский заём лицам до 21 года и старше 55 лет оформляется только с отдельным согласием (через eGov, кредитное бюро или у кредитора), а если кредитной истории ещё нет и сумма больше 75 МРП (324 375 ₸) — только при личном присутствии с биометрией.
- Пенсионеры — частая мишень мошенников; из пенсии могут удержать не более 50%, при этом за должником сохраняется не менее одного прожиточного минимума.
- Самозанятые и ИП подтверждают доход данными спецрежима — чеками в мобильном приложении для самозанятых или упрощённой декларацией (патент отменён Налоговым кодексом с 2026 года, ЕСП — ещё с 2024 года); «обелённый» доход повышает шанс одобрения и снижает ставку.
- Госслужащим брать займы не запрещено, но долги отражаются в обязательной декларации — крупная или скрытая задолженность может создать вопросы о конфликте интересов.
Как выбрать МФО: чек-лист
На что смотреть
- Есть в реестре АРРФР (проверьте по БИН).
- Сравнивайте по ГЭСВ, а не по дневной ставке.
- Договор и полная переплата показаны до подписания.
- Страховку и услуги не навязывают, галочки не предзаполнены.
- Прозрачные условия продления и досрочного погашения.
- Реальные отзывы и рейтинг (у нас — Profinance Score).
Тревожные признаки
- Просят привязать карту или оплатить «услугу» до выдачи.
- Нет лицензии и БИН; нет в реестре.
- «100% без отказа и проверок».
- Просят установить программу удалённого доступа.
- Адрес сайта почти как у известного бренда, но с опечаткой.
- ГЭСВ прячут, показывают только «ставку в день».
«МФО — нормальный инструмент для коротких кассовых разрывов, если брать с открытыми глазами. Беда начинается, когда заём перекрывают новым займом или подписывают всё не глядя. Мы как независимый агрегатор показываем не самую громкую рекламу, а реальную ГЭСВ, номер лицензии, статус в реестре и подводные камни — чтобы решение принимали вы, а не маркетинг.»
Константин Яковлев, продуктовый аналитик Profinance.kzЧастые вопросы
Чем микрозайм отличается от микрокредита?
Ничем по сути — это синонимы одного продукта МФО. Юридически в Казахстане правильный термин «микрокредит»; «микрозайм» — разговорное слово. Права, договор и потолки ставок одинаковы.
Какая максимальная ставка по микрокредиту в 2026 году?
По обычному микрокредиту предельная ГЭСВ — 46% годовых. По короткому займу «до зарплаты» (PDL) дневная ставка — менее 0,3%, а предельная ГЭСВ — 179%. Пеня — максимум 0,5% в день. Но необязательные доп-услуги (подписки, СМС, «приоритет») в ГЭСВ не входят, поэтому реальная переплата может быть выше.
МФО навязывает страховку — это законно?
Нет. Страхование и доп-услуги добровольны, выдачу займа нельзя ими обуславливать, а предзаполненные галочки запрещены с 2025 года. От страховки можно отказаться в течение 14 дней (премию вернут за вычетом части за уже прошедший срок и расходов до 10%). Если без услуги заём не дают или растёт ставка — это де-факто обязательный платёж, и его стоит учитывать в полной стоимости.
Сайт просит привязать карту до одобрения — это нормально?
Нет, это главный признак псевдо-МФО. Настоящая МФО привязывает карту для выплаты только после одобрения. Если карту просят «для верификации» до выдачи или берут плату «за подписку/подбор» — это платная ловушка. Проверьте организацию в реестре АРРФР по БИН, прежде чем вводить данные карты.
Как защититься от займа, оформленного мошенниками?
Включите бесплатный бессрочный самозапрет на кредиты через eGov — заём, выданный вопреки метке, по закону списывается — после заявления в полицию и признания вас потерпевшим. Если заём уже оформили на вас: уведомите кредитора, подайте в полицию, получите статус потерпевшего — тогда начисления остановят за 3 дня, а при нарушениях со стороны МФО долг аннулируют без суда.
Можно ли законно не платить микрокредит?
Полностью «списать» долг просто так нельзя, но есть законные пути: реструктуризация и кредитные каникулы, рефинансирование дешёвым кредитом, в крайнем случае — личное банкротство (внесудебное при долге до 1600 МРП и отсутствии имущества). Игнорировать долг нельзя — растёт пеня и риск суда.
Можно ли погасить заём досрочно без штрафа?
Да. Досрочное погашение микрокредита — без штрафов и комиссий, проценты только за фактические дни. Для банковских кредитов с 31 августа 2025 года все физлица освобождены от штрафов за досрочку. Это лучший способ снизить переплату.
Продадут ли мой долг коллекторам?
До 1 мая 2027 действует мораторий: банки и МФО не вправе передавать долги физлиц коллекторам. После — только спустя 24 месяца просрочки и после урегулирования с прощением пени. Коллектор обязан быть в реестре АРРФР; звонить может не чаще 3 раз в день, приходить лично — не чаще 3 раз в неделю, только в будни с 8:00 до 21:00; угрожать и разглашать долг третьим лицам нельзя.
Испортит ли микрозайм кредитную историю?
Каждый микрозайм и даже заявка попадают в кредитную историю (ПКБ и ГКБ). Аккуратные платежи историю улучшают, просрочки — портят на 5 лет. Проверить историю можно бесплатно раз в год на сайте, в приложении или офисе ПКБ (через eGov, ЦОН и Казпочту — платно, 414 ₸), а ошибку — оспорить за 15 рабочих дней.
Сколько всего МФО в Казахстане?
На начало 2026 года — около 215 действующих микрофинансовых организаций (активы 1,7 трлн ₸). Всего субъектов микрофинансирования — около 900 (помимо МФО — ещё ~470 ломбардов и ~210 кредитных товариществ); завышенные цифры под тысячу у агрегаторов смешивают всё в кучу.
Источники
Закон РК «О микрофинансовой деятельности» № 56-V; Закон РК от 19.06.2024 № 97-VIII (по вопросам минимизации рисков при кредитовании и защиты прав заёмщиков); постановление АРРФР/Нацбанка РК о предельных ставках (редакция 2026); Закон РК «О коллекторской деятельности» № 62-VI; Закон РК «О восстановлении платёжеспособности и банкротстве граждан»; Налоговый кодекс РК № 214-VIII (ст. 368; в силе с 01.01.2026); Гражданский кодекс РК (ст. 329, 330); реестр и статистика АРРФР и Нацбанка РК; портал fingramota.kz; финансовые омбудсмены mfombudsman.kz и bank-ombudsman.kz; кредитные бюро ПКБ (1cb.kz) и ГКБ; eGov.kz (самозапрет, Nomad Guard, кредитная история); программы «Ауыл аманаты», «Еңбек», фонд «Даму». Значение МРП на 2026 год — 4 325 ₸. Данные проверены и сверены редакцией Profinance.kz 16 сентября 2026; нормы и ставки пересматриваются — актуальность сверяйте на дату обращения.