
Займы для ИП в Казахстане
Микрозаймы для индивидуальных предпринимателей. 23 МФО выдают деньги на развитие бизнеса: одни — онлайн и без залога, другие — под залог авто или недвижимости и после проверки бизнеса; условия сравнивайте в карточках. По данным Profinance.kz на 19.11.2026: активных МФО в каталоге — 56, акция на первый займ (0,01% в день) — у 3 компаний; предельная ГЭСВ по закону — 46% (PDL до 45 дней — 179%). Лучшие займы месяца →
Как мы оцениваем МФО · каталог обновлён: 19.11.2026 · индекс ставок · как мы зарабатываем


- ✓ Документы: удостоверение личности с ИИН
- ✓ Выдача: на карту, На банковский счёт
- ✓ Возраст: от 18 до 75 лет


Топ-5 займов в Казахстане
Отзывы о МФО из этой подборки
Мнение эксперта

"Почему важно пользоваться легальными сервисами, а не искать деньги у 'частников'? Потому что лицензированные МФО работают в рамках правового поля. Это значит, что ваши права как потребителя защищены законом. В случае возникновения просрочки, такие компании используют только разрешенные методы взыскания, без угроз и психологического давления. Наш сервис помогает выбрать именно такие, проверенные и надежные организации."

Profinance Гид
Наши эксперты пишут о финансах просто и понятно. Узнайте, как управлять деньгами и не попадаться на уловки.
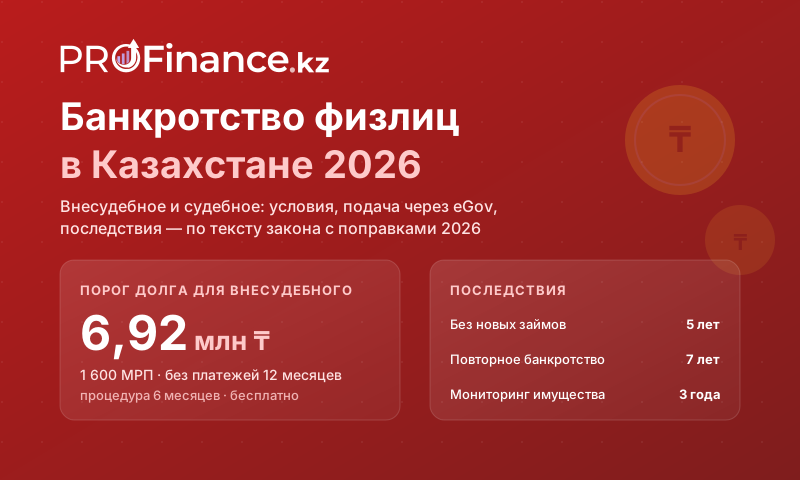
Банкротство физических лиц в Казахстане 2026: внесудебное и судебное
Как списать долги по закону: три процедуры, порог 1 600 МРП, чек-лист условий, пошаговая подача через eGov и e-Salyq Azamat, причины отказов, последствия и альтернативы — по тексту закона с поправками 2026 года.
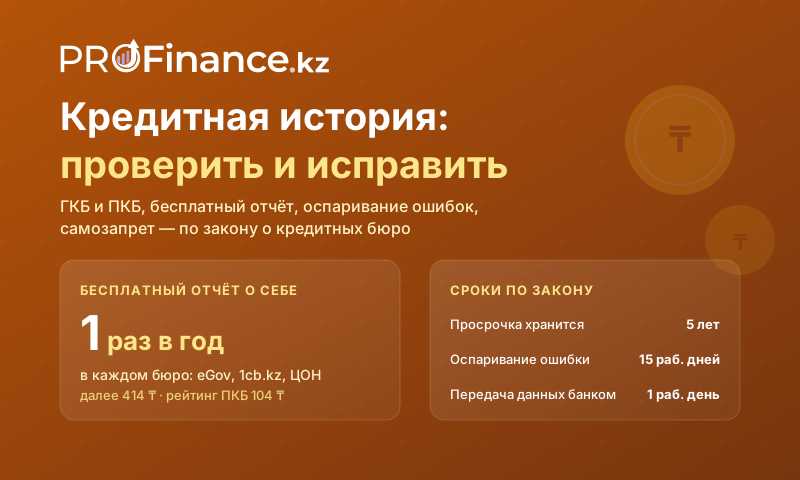
Кредитная история в Казахстане 2026: проверить бесплатно и исправить
Два бюро: отчёт ГКБ в eGov mobile — бесплатно и без ограничений, ПКБ — бесплатно раз в год. Как читать платёжную дисциплину и рейтинг ПКБ, сколько хранится просрочка, как оспорить ошибку и чужой кредит, как законно улучшить историю и поставить самозапрет — по закону о кредитных бюро.

Микрокредиты в Казахстане 2026: ставки, реестр МФО и права заёмщика
Полный гид по микрокредитам в Казахстане: чем МФО отличается от банка и ломбарда, предельные ставки 2026 года, как проверить лицензию, права заёмщика и пошаговый план, если нечем платить.

Цифровой тенге (CBDC) 2026 — что это, как работает и где уже применяется
Полный гид по цифровому тенге (CBDC) в Казахстане 2026: что это и чем отличается от криптовалют, правовой режим с 18 июля 2026 года, платформа НБ РК, этапы запуска и кейсы пилота с цифрами, плюсы и риски для граждан и бизнеса, влияние на банки и КФГД, FAQ и сравнение с другими странами.