Главное за 30 секунд
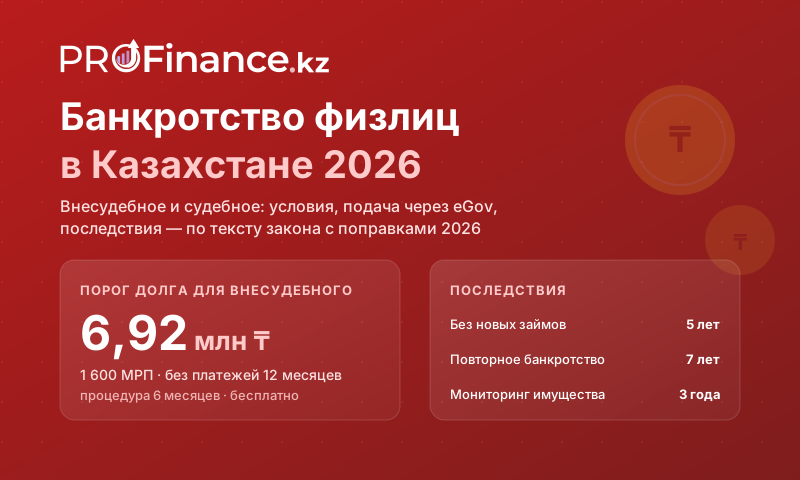
- Три процедуры: внесудебное банкротство (долг до 1 600 МРП = 6 920 000 ₸ в 2026 году, только банкам, МФО и коллекторам), судебное банкротство (долг больше порога или есть имущество) и восстановление платёжеспособности (план до 5 лет без последствий банкротства).
- Внесудебное — бесплатно и без документов: заявление через eGov, приложение e-Salyq Azamat или ЦОН; долги и кредиторов система берёт из кредитных бюро сама. Процедура длится 6 месяцев, при просрочке дольше 5 лет — 1 месяц.
- Условия: нет платежей 12 месяцев подряд (платёж до 1 МРП не считается), нет имущества, не было банкротства 7 лет; по договорам, заключённым с 1 января 2025 года, — сначала попытка урегулирования с кредитором.
- Последствия: 5 лет без новых займов (кроме ломбардов), повторное банкротство — не раньше чем через 7 лет, 3 года мониторинга имущества, отметка в кредитной истории. Запрета на выезд при внесудебной процедуре нет.
- С марта 2026 года долги ломбардам (закон № 259-VIII) во внесудебное банкротство не входят: они больше не мешают процедуре, но и не списываются. Единственное жильё не в залоге остаётся у должника; ипотечное — нет.
Что такое банкротство гражданина и когда оно нужно
Банкротство физического лица — законный способ списать долги, которые вы объективно не можете вернуть. В Казахстане его регулирует Закон «О восстановлении платёжеспособности и банкротстве граждан Республики Казахстан» от 30 декабря 2022 года № 178-VII, который вступил в силу 3 марта 2023 года. С тех пор в закон четыре раза вносили изменения; значимые для должников — в августе 2024 года (упрощение подачи и круг кредиторов), в августе 2025 года (урегулирование только по новым договорам, право прекратить процедуру) и в марте 2026 года (закон № 259-VIII: ломбарды выведены из внесудебной процедуры, для просрочки дольше пяти лет — процедура за один месяц); закон № 256-VIII от 09.01.2026 внёс технические правки.
Закон предлагает три разных инструмента, и выбирать нужно не «самый быстрый», а тот, под который подходит ваша ситуация:
| Процедура | Для кого | Что происходит | Срок |
|---|---|---|---|
| Внесудебное банкротство | долг до 1 600 МРП (6 920 000 ₸ в 2026 году) перед банками, МФО и коллекторами; нет имущества; нет платежей 12 месяцев | заявление через eGov или e-Salyq Azamat, проверку проводит Комитет госдоходов, долги списываются без суда | 6 месяцев (1 месяц при просрочке дольше 5 лет) |
| Судебное банкротство | долг больше 1 600 МРП, есть имущество, долги перед другими кредиторами (не только финансовыми) | суд возбуждает дело, КГД назначает финансового управляющего, имущество продаётся, остаток долга списывается | не более 6 месяцев, суд может продлить ещё до 6 |
| Восстановление платёжеспособности | стоимость имущества выше долгов и/или есть стабильный доход; просрочка не обязательна | суд утверждает план погашения: рассрочка, отсрочка, снижение процентов, продажа части имущества | план до 5 лет |
Ключевое отличие от того, что показывают в рекламе «спишем долги за 10 дней»: банкротство — это не услуга, которую можно купить, а государственная процедура с проверкой Комитета госдоходов (КГД) Минфина. Посредники берут деньги за то, что вы можете сделать сами за 15 минут в приложении.
Внесудебное банкротство: условия 2026
Самая массовая процедура — внесудебная: из 66,6 тысячи признанных банкротами казахстанцев (данные КГД на май 2026 года) около 65 тысяч прошли именно её. Все условия должны выполняться одновременно.
Чек-лист внесудебного банкротства
- Сумма долга — не больше 1 600 МРП. В 2026 году МРП равен 4 325 ₸, значит порог — 6 920 000 ₸. Порог считается по МРП на дату подачи заявления и включает основной долг, проценты и штрафы по всем договорам вместе.
- Долги только финансовым кредиторам: банкам (в том числе филиалам иностранных банков), организациям с отдельными видами банковских операций, МФО и коллекторским агентствам, а также кредиторам, лишённым лицензии. Долги за коммуналку, алименты, займы у частных лиц и — с марта 2026 года — долги ломбардам во внесудебную процедуру не входят.
- Нет имущества в собственности, включая долю в совместной собственности супругов: ни квартиры, ни машины, ни земли, ни долей в бизнесе. Депозиты и деньги на счетах тоже проверяются.
- Нет ни одного платежа 12 месяцев подряд. Важная деталь: платёж, который не превышает 1 МРП (4 325 ₸), погашением не считается, а вот 5 000 ₸ уже прерывают срок и запускают отсчёт заново. По долгам, проданным коллектору, 12 месяцев считаются с даты последнего платежа до уступки.
- Попытка урегулирования с кредитором — только по договорам, заключённым с 1 января 2025 года. По старым договорам обращаться к банку за реструктуризацией перед подачей не нужно (норма действует с 31 августа 2025 года).
- Не было банкротства 7 лет — ни внесудебного, ни судебного.
Две льготы, о которых мало кто знает
- Получатели адресной социальной помощи. Если вы получали АСП шесть месяцев подряд перед подачей, условие о 12 месяцах без платежей не применяется — можно подавать раньше.
- Просрочка дольше 5 лет. Если по всем обязательствам нет исполнения свыше пяти лет, условия пункта 1 статьи 5 не применяются совсем — ни про имущество, ни про урегулирование, ни про 12 месяцев без платежей (по буквальному тексту закона — и порог 1 600 МРП). Процедура длится один месяц, если долг не больше 1 600 МРП (норма действует с 19 марта 2026 года), при большем долге — шесть месяцев; трёхлетний мониторинг после банкротства не проводится.
Проверено редакцией Profinance.kz: 24 сентября 2026. Порог в тенге пересчитывается 1 января вместе с МРП; текст закона сверен по официальной публикации на adilet.zan.kz с поправками, включая Закон РК от 09.01.2026 № 256-VIII (в силе с июля 2026) и Закон РК от 16.01.2026 № 259-VIII, которым ломбарды выведены из круга кредиторов по внесудебной процедуре.
Судебное банкротство и восстановление платёжеспособности
Судебное банкротство нужно, когда долг превышает 1 600 МРП, есть имущество или долги перед «нефинансовыми» кредиторами. Заявление подаётся в суд по месту жительства; после возбуждения дела КГД в течение двух рабочих дней назначает финансового управляющего, который включает имущество в имущественную массу (кроме единственного жилья не в залоге), продаёт его и распределяет между кредиторами, а непокрытый остаток суд списывает. Требования о 12 месяцах без платежей, 7 годах и урегулировании по договорам с 2025 года действуют и здесь. Судебное банкротство возможно и при долге меньше порога, если у должника есть имущество — тогда внесудебный путь закрыт, а судебный открыт.
Минус судебной процедуры — запрет на выезд из страны на время дела (исключения: лечение и похороны близких), плюс расходы: госпошлина за заявление — 0,3 МРП (1 297,5 ₸ в 2026 году, ст. 665 НК), судебные издержки и вознаграждение финансового управляющего.
Восстановление платёжеспособности — это не банкротство, а «управляемая рассрочка» под контролем суда. Подходит тем, у кого стоимость имущества выше долгов или есть стабильный доход: с августа 2024 года просрочка для этой процедуры не требуется. Суд утверждает план сроком до пяти лет — отсрочка, снижение ставки, продажа части имущества, новый график. Пока план исполняется, кредиторы не начисляют штрафы и не взыскивают долг. Но новые займы брать нельзя: ст. 31 подп. 5) прямо запрещает должнику совершать сделки по получению займов на весь срок исполнения плана — исключение сделано только для микрокредитов ломбардов. Зато статуса банкрота и семилетнего запрета на повторную процедуру здесь нет. По данным КГД, на май 2026 года такой путь выбрали 1 118 человек, у 402 из них планы уже утверждены.
Как подать заявление: пошагово
- Проверьте себя по чек-листу выше и посчитайте долг: закажите бесплатный кредитный отчёт в ГКБ или ПКБ — там видны все договоры, включая проданные коллекторам. Отдельно проверьте, кто из кредиторов лицензирован: инструмент проверки МФО по реестру АРРФР.
- Соберите согласие супруга (супруги). Без него в процедуре откажут: имущество в браке считается совместным, и второй супруг должен подтвердить, что не против.
- Подайте заявление через портал eGov.kz, мобильное приложение e-Salyq Azamat или ЦОН. С 20 августа 2024 года указывать кредиторов и суммы, а также прикладывать документы не нужно — данные КГД получает из кредитных бюро и госбаз.
- Дождитесь проверки. КГД в течение 15 рабочих дней либо размещает сведения о начале процедуры на eGov, либо направляет мотивированный отказ. Проверяют имущество (включая совместное), платежи за 12 месяцев, факт урегулирования по новым договорам, статус получателя АСП.
- Шесть месяцев процедуры. Кредиторы могут заявить возражения; если в этот период у вас появится имущество, позволяющее погасить долг полностью или больше чем на 30 %, процедура прекратится. С 31 августа 2025 года заявитель вправе прекратить её и сам.
- Завершение. Объявление о завершении публикуется на eGov, обязательства перед финансовыми кредиторами прекращаются — в том числе те, что не отражены в кредитных бюро. Кредитор ставит в бюро статус о списании в связи с банкротством.
Что подготовить заранее
- Кредитный отчёт из обоих бюро — чтобы сумма долга не оказалась выше порога из-за забытого микрозайма.
- Согласие супруга и понимание, что общее имущество будет проверено.
- Справку о получении АСП, если рассчитываете на льготу.
- Ответы кредиторов на запрос об урегулировании по договорам, заключённым с 2025 года.
Чего делать не стоит
- Платить «посредникам за подачу» — заявление подаётся бесплатно за несколько минут.
- Переписывать имущество на родственников перед подачей: сделки проверяют, а после банкротства ещё три года идёт мониторинг.
- Вносить «символические» платежи больше 1 МРП — они обнуляют 12-месячный срок.
- Брать новые займы «пока не списали»: это сорвёт процедуру и станет отягчающим фактом.
Почему отказывают: главные причины
Отказов больше, чем одобрений. В Алматы на конец августа 2026 года из 33 556 заявлений банкротами признаны 7 407 человек, а 23 044 заявления отклонены — почти 69 %. Типичные причины по разъяснениям КГД:
- Был платёж за последние 12 месяцев — любой, превышающий 1 МРП, включая автосписание с карты.
- Есть имущество: доля в родительской квартире, старая машина на учёте, земельный участок, деньги на депозите, доля в ТОО.
- Нет урегулирования с кредитором по договорам, заключённым с 1 января 2025 года.
- Статус индивидуального предпринимателя — процедура для ИП не предусмотрена, сначала нужно закрыть ИП.
- АСП получали меньше 6 месяцев, а без льготы не набирается 12 месяцев просрочки.
- Нет согласия супруга.
- Долг выше порога из-за неучтённых штрафов и процентов — поэтому отчёт из бюро нужно смотреть до подачи.
После отказа заявление можно подать повторно, когда причина устранена, но не ранее чем через три месяца с даты получения отказа — это прямая норма ст. 16 п. 5 Закона о восстановлении платёжеспособности, она же напечатана на самом бланке отказа. Отдельный срок — шесть месяцев — нужно выждать, если уже начатую процедуру прекратили из-за сокрытия имущества или несоответствия условиям.
Что будет после: последствия
| Последствие | Срок | Детали |
|---|---|---|
| Запрет на новые займы | 5 лет | Банки и МФО не выдают займы банкроту и не принимают от него залог, гарантию, поручительство. Исключение — микрокредиты ломбардов. Срок считается с даты объявления о завершении процедуры. |
| Повторное банкротство | 7 лет | Ни внесудебное, ни судебное — считается на дату подачи нового заявления. |
| Мониторинг финансового состояния | 3 года | КГД (и кредиторы) отслеживают появление имущества, подлежащего госрегистрации, в том числе совместного. Для банкротов по основанию «просрочка дольше 5 лет» мониторинг не проводится. |
| Кредитная история | 5 лет после последнего обновления записи | Признание банкротом — негативная информация по закону о кредитных бюро; кредитор проставляет статус «списано в связи с банкротством». |
| Публичность | постоянно | Список банкротов публикуется на сайте КГД и eGov, обновляется ежемесячно не позднее 20 числа. |
| Выезд за границу | — | При внесудебной процедуре запрета нет; при судебной — запрет на время дела с исключениями для лечения и похорон, снимается решением о завершении. |
Распространённое заблуждение из старых статей — «пять лет мониторинга»: по действующей редакции закона это три года, и отсчёт идёт с признания банкротом.
Единственное жильё, ипотека и имущество супругов
В судебном банкротстве в конкурсную массу не включается единственное жильё должника, если оно не является залогом. Ипотечная квартира — залог по определению, поэтому она в массу входит и может быть продана. Для внесудебной процедуры вопрос стоит иначе: любое имущество в собственности, включая единственную квартиру, — основание для отказа; путь для таких должников — судебная процедура или восстановление платёжеспособности.
Имущество супругов. Доля должника в совместной собственности выделяется по правилам Гражданского кодекса и тоже попадает в массу. Именно поэтому для внесудебного банкротства требуется согласие супруга, а «нет имущества» проверяется с учётом совместно нажитого: квартира, оформленная на жену, но купленная в браке, — это и имущество мужа.
Что не списывается. После судебного банкротства и восстановления платёжеспособности сохраняются алименты, возмещение вреда жизни и здоровью, возмещение ущерба по уголовным правонарушениям и платежи в бюджет, взысканные судом, требования по Закону о Национальном Банке и невыплаченное вознаграждение финансового управляющего (ст. 46). Внесудебная процедура списывает только долги по займам и микрокредитам перед банками, МФО (кроме ломбардов) и коллекторами; обязательства гаранта, поручителя и залогодателя по долгам третьих лиц не прекращаются (ст. 19).
Банкротство и кредитная история
Признание банкротом — негативная информация в кредитной истории наравне с просрочкой дольше 90 дней. Кредитор закрывает договоры со статусом «задолженность списана в связи с признанием должника банкротом», а бюро по закону хранит информацию о заёмщике не менее 5 лет после даты получения последней информации о нём — не 10, как часто пишут; срок считается от последних сведений о человеке, а не о конкретном договоре. То есть при пятилетнем запрете на займы к моменту, когда его срок истечёт, негативные записи тоже практически уйдут из отчёта.
Как устроены бюро, что именно в отчёте и как оспорить ошибку — в отдельном гиде: кредитная история в Казахстане: проверить бесплатно и исправить. Первое, что стоит сделать после завершения процедуры, — заказать отчёт и убедиться, что все списанные договоры действительно закрыты.
Альтернативы банкротству
Банкротство закрывает доступ к займам на пять лет, поэтому сначала стоит перебрать более мягкие варианты — некоторые из них закон и так требует пройти.
- Урегулирование с кредитором. Заёмщик вправе обратиться в банк или МФО с заявлением об изменении условий: отсрочка, снижение ставки, прощение части пени, новый график. Кредитор обязан рассмотреть и ответить письменно; молчание — повод для жалобы в АРРФР. По договорам с 2025 года это обязательный этап перед банкротством.
- Рефинансирование. Если платежи ещё посильны, но дорогие, объединение долгов в один кредит с меньшей ставкой снижает нагрузку: смотрите программы рефинансирования. Пройдёте ли по долговой нагрузке, покажет калькулятор КДН.
- Банковский омбудсман — бесплатное досудебное урегулирование споров по займам физлиц с банками (с 1 января 2027 года его заменит служба финансового омбудсмана); для МФО — микрофинансовый омбудсман.
- Восстановление платёжеспособности через суд — если есть доход или имущество и вы хотите рассчитаться без статуса банкрота.
- Платформа коллективного урегулирования. С 1 июля 2026 года при омбудсмане работает платформа, через которую долг урегулируют сразу со всеми кредиторами — она рассчитана как раз на случай, когда просрочка по беззалоговым потребкредитам и микрокредитам накопилась перед двумя и более кредиторами. Обращение бесплатное, и это дешевле банкротства по последствиям.
- Самозапрет на займы. Пока разбираетесь с долгами, поставьте через eGov добровольный отказ от новых кредитов — бесплатно и бессрочно, снять можно в любой момент. Если заём всё же выдали вопреки самозапрету, кредитор списывает (прощает) задолженность и правит кредитную историю — но по закону это происходит при получении им процессуальных документов органов уголовного преследования, поэтому заявление в полицию обязательно.
Отдельная история — микрозаймы: перекрывать один заём другим бессмысленно, а после 90 дней просрочки МФО не вправе требовать проценты и пеню, начисленные сверх этого срока (ст. 7 Закона о микрофинансовой деятельности); с 21 октября 2026 года закон дополнительно ограничивает пеню после 90-го дня 0,03% от просроченного платежа в день (Закон № 352-VIII) — сверяйте условия договора. Подробнее о правах заёмщика МФО — в гиде микрокредиты в Казахстане.
Статистика: сколько казахстанцев уже прошли процедуру
- На 14 мая 2026 года, по данным Комитета госдоходов, банкротами признаны 66 600 человек: около 65 тысяч — во внесудебном порядке (примерно 132 млрд ₸ к списанию), 632 — через суд; всего к списанию — около 250 млрд ₸.
- Восстановление платёжеспособности выбрали 1 118 граждан, 402 плана утверждены судами.
- К декабрю 2025 года, с начала действия закона, банкротами были признаны более 51 тысячи человек с долгами на 188 млрд ₸ (данные Минфина на декабрь 2025 года).
- В Алматы к концу августа 2026 года подано 33 556 заявлений, признаны банкротами 7 407 человек, отказано по 23 044 заявлениям.
Цифры показывают главное: процедура работает массово, но фильтр строгий — большинство отказов связано с платежами за последний год и с имуществом, о котором заявитель «забыл».
Что изменилось в 2024–2026 годах
| Дата | Изменение |
|---|---|
| 20 августа 2024 | Не нужно указывать кредиторов и прикладывать документы; расширен круг кредиторов (все организации с правами по займам, коллекторы); платёж до 1 МРП не считается погашением; срок по проданным долгам — до уступки; восстановление платёжеспособности без просрочки; снят запрет на выезд после утверждения плана. |
| 31 августа 2025 | Урегулирование с кредитором обязательно только по договорам, заключённым с 1 января 2025 года; заявитель вправе сам прекратить процедуру; списываются все обязательства перед финансовыми кредиторами, даже не отражённые в бюро. |
| Март 2026 (закон № 259-VIII от 16.01.2026) | Ломбарды исключены из периметра внесудебного банкротства: долг ломбарду больше не блокирует процедуру, но и не списывается. |
| Апрель–май 2026 (анонс) | АРРФР и Минфин объявили о подготовке «проактивного банкротства» — уведомлений должникам с просрочкой дольше 5 лет (само основание уже в законе, ст. 5 п. 3). На сентябрь 2026 года рассылка — инициатива, а не норма. |
«Банкротство — не позор и не хитрость, а предусмотренный законом выход, когда долг уже нельзя вернуть. Но это последний инструмент: пять лет без займов, три года мониторинга и публичный список. Перед подачей закажите оба кредитных отчёта, посчитайте долг честно и попробуйте урегулирование — часто банк сам предложит списать пеню и растянуть график. И никаких платных „помощников“: заявление подаётся бесплатно в приложении.»
Константин Яковлев, главный редактор Profinance.kzЧастые вопросы
Какой максимальный долг для внесудебного банкротства в 2026 году?
1 600 МРП — при МРП 4 325 ₸ это 6 920 000 ₸. Сумма считается по всем договорам с банками, МФО и коллекторами вместе с процентами и штрафами на дату подачи заявления. Долг больше порога — как правило, путь через судебное банкротство; исключение — просрочка дольше пяти лет (ст. 5 п. 3 закона).
Сколько длится процедура?
Внесудебная — 6 месяцев со дня размещения сведений на eGov; для должников с просрочкой дольше 5 лет — 1 месяц. Перед этим у Комитета госдоходов есть 15 рабочих дней на проверку заявления.
Спишут ли долг ломбарду?
Нет. С марта 2026 года (закон № 259-VIII) обязательства перед ломбардами не рассматриваются во внесудебном банкротстве: они не мешают подать заявление, но и не списываются — залог останется у ломбарда, а долг придётся урегулировать отдельно.
Можно ли выезжать за границу во время банкротства?
При внесудебном банкротстве — да, запрета нет. При судебном банкротстве суд запрещает выезд до завершения дела; исключения — необходимость лечения и похороны близких.
Когда после банкротства можно снова взять кредит?
Через 5 лет после объявления о завершении процедуры; всё это время банки и МФО не выдают займы банкроту, исключение — микрокредиты ломбардов. Повторно пройти банкротство можно не раньше чем через 7 лет.
Заберут ли единственное жильё?
В судебном банкротстве единственное жильё, не находящееся в залоге, в конкурсную массу не включается. Ипотечная квартира — залог, она включается. Для внесудебной процедуры любое имущество в собственности — основание для отказа.
Нужно ли согласие супруга?
Да, при наличии супруга согласие обязательно — без него КГД откажет. Причина в том, что совместно нажитое имущество проверяется и учитывается при решении об отсутствии имущества.
Что проверяют три года после банкротства?
Комитет госдоходов отслеживает появление у банкрота имущества, подлежащего государственной регистрации, включая совместное с супругом; кредиторы тоже вправе вести мониторинг. Для тех, кто стал банкротом по основанию «просрочка дольше 5 лет», мониторинг не проводится.
Источники
Закон РК «О восстановлении платёжеспособности и банкротстве граждан Республики Казахстан» от 30.12.2022 № 178-VII с изменениями (законы № 97-VIII от 19.06.2024, № 205-VIII от 30.06.2025, № 259-VIII от 16.01.2026) — adilet.zan.kz; Закон РК «О кредитных бюро и формировании кредитных историй» от 06.07.2004 № 573-II; Закон РК «О республиканском бюджете на 2026–2028 годы» (МРП 4 325 ₸); разъяснения и статистика Комитета государственных доходов Минфина РК (май и август 2026), сообщения АРРФР; портал eGov.kz и приложение e-Salyq Azamat. Данные проверены редакцией Profinance.kz 14 сентября 2026; нормы пересматриваются — актуальность сверяйте на дату обращения.