Главное за 30 секунд
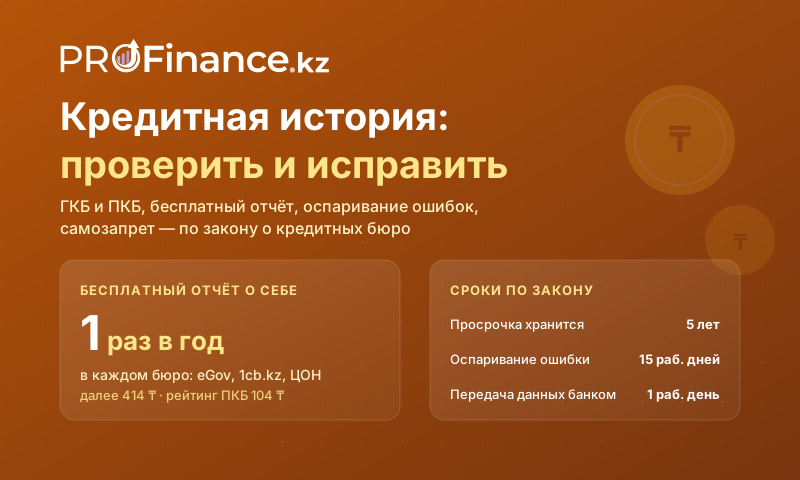
- Два бюро: Государственное кредитное бюро (ГКБ, 100 % у Нацбанка) и Первое кредитное бюро (ПКБ, 1cb.kz). Банки и МФО обязаны передавать данные о займах физлиц в течение 1 рабочего дня.
- Отчёт о себе — бесплатно раз в календарный год в каждом бюро (закон о кредитных бюро, ст. 21). Каналы: eGov.kz и eGov mobile, сайт и приложение ПКБ, ЦОН. Следующие отчёты в ПКБ — 414 ₸, персональный кредитный рейтинг — 104 ₸.
- Просрочка хранится 5 лет после последнего обновления записи, а не 10 — десять лет закон отводит только хранению ваших согласий.
- Ошибку обязаны рассмотреть за 15 рабочих дней; если ошиблось само бюро — исправленный отчёт за 5 календарных дней. «Очистка кредитной истории за деньги» — мошенничество.
- Самозапрет на займы — бесплатно и бессрочно через eGov или приложение банка, снимается в любой момент; с сентября 2024 года им воспользовались миллионы раз.
Что такое кредитная история и кто её ведёт
Кредитная история — это досье о ваших займах: какие договоры открыты и закрыты, как вы платили, были ли просрочки, кто и когда запрашивал ваш отчёт. Ведут его кредитные бюро по Закону РК «О кредитных бюро и формировании кредитных историй» от 6 июля 2004 года № 573-II. В Казахстане таких бюро два:
| ГКБ — Государственное кредитное бюро | ПКБ — Первое кредитное бюро | |
|---|---|---|
| Статус | государственное, единственный акционер — Национальный банк РК | частное (ТОО), крупнейшее по объёму данных |
| Кто передаёт данные | все кредиторы обязаны по закону | кредиторы по договору с бюро (практически все банки и МФО) |
| Где получить отчёт | eGov.kz, eGov mobile, кабинет id.mkb.kz, ЦОН | 1cb.kz, приложение ПКБ, ЦОН, Казпочта |
| Скоринг | бесплатный «Скорбалл» для физлиц в eGov Mobile («Гид кредитной и страховой истории») | персональный кредитный рейтинг (ПКР) для физлиц |
Поставщики информации — банки, МФО, ломбарды, коллекторы, лизинговые компании, а также организации, продающие товары в рассрочку, и коммунальные службы — передают данные по разным срокам: по займам физлиц банки и МФО — в течение одного рабочего дня, прочие сведения — 10 рабочих дней, коллекторы и торговля в кредит — 30 календарных дней. Поэтому новый заём появляется в отчёте через 1–2 рабочих дня, обновление после погашения может занять до 10 рабочих дней, а долг у коллектора может «догнать» историю через месяц.
Отчёты двух бюро могут расходиться: в ГКБ передача обязательна, в ПКБ — по договору. Для полной картины перед крупным кредитом стоит заказать оба.
Как проверить кредитную историю бесплатно
Закон гарантирует каждому право получить один бесплатный кредитный отчёт о себе в течение календарного года в каждом бюро, а информацию о собственном кредитном скоринге — безвозмездно. Дальше — по тарифам.
| Канал | Что даёт | Стоимость |
|---|---|---|
| eGov.kz → «Получение персонального кредитного отчёта» (ГКБ) | отчёт ГКБ в личном кабинете, нужна ЭЦП или eGov mobile | первый в календарном году бесплатно (ст. 21 Закона «О кредитных бюро»); ГКБ в своих ответах на частые вопросы указывает, что кредитный отчёт предоставляется бесплатно |
| Приложение eGov mobile | тот же отчёт ГКБ; входить можно по биометрии, но она работает поверх привязанной ЭЦП, а не вместо неё | бесплатно раз в год |
| 1cb.kz / приложение ПКБ | полный отчёт ПКБ + персональный кредитный рейтинг | отчёт: бесплатно раз в год, далее 414 ₸; рейтинг: 104 ₸, раз в год в приложении бесплатно |
| ЦОН, Казпочта | бумажный отчёт по удостоверению личности | платно: бесплатный полный отчёт ПКБ выдаёт только на сайте, в офисе и в приложении 1cb.kz |
| Подписка ПКБ «Контроль кредитной истории» | уведомления о новых запросах и договорах | платная, от нескольких сотен тенге в месяц |
Отчёт приходит в течение нескольких минут. Заказывайте его не только перед заявкой на кредит, но и просто раз в год: так вовремя всплывают чужие займы, оформленные мошенниками, и технические ошибки банков.
Что внутри отчёта и как его читать
Структура отчёта в обоих бюро похожа. На что смотреть:
- Сводка: число действующих и закрытых договоров, общий остаток долга, текущая просрочка.
- Договоры: кредитор, тип (заём, кредитная карта, рассрочка, ломбард), дата, сумма, ставка, график, статус — «действующий», «закрыт», «списан», «переуступлен» (продан коллектору).
- Платёжная дисциплина по каждому договору: сколько дней просрочки было в каждом месяце. Именно эта таблица определяет скоринг.
- Негативная информация — по закону это просрочка свыше 90 календарных дней либо признание банкротом. Просрочка в 5–30 дней — не «негатив» по закону, но скоринг её видит.
- Запросы: закон обязывает бюро показывать вам все факты выдачи отчёта о вас за календарный год — кто из кредиторов и когда интересовался. Много запросов за короткий срок кредиторы читают как признак финансовых проблем.
- Согласия и самозапрет: кому вы разрешали получать отчёт, стоит ли добровольный отказ от займов.
Если в отчёте есть договор, которого вы не заключали, или закрытый заём числится активным — это повод для оспаривания (см. ниже), а не для паники.
Персональный кредитный рейтинг ПКБ
ПКБ рассчитывает персональный кредитный рейтинг (ПКР): чем выше балл, тем ниже риск для кредитора. В приложении бюро рейтинг подсвечивается зонами (красная, жёлтая, зелёная). Полной таблицы зон бюро не публикует, но в описании сервиса ReVit называет ПКР от 700 баллов высоким. Не путайте ПКР с другим продуктом ПКБ — скорингом One FICO по шкале 0–850, где «хорошим» бюро считает результат от 650. Точно так же банки и МФО по закону считают свой скоринг самостоятельно и не обязаны раскрывать методику.
На рейтинг влияют: просрочки и их давность, доля просроченных договоров, количество активных займов и микрозаймов, использование лимитов по картам, частые заявки за короткий срок, долги у коллекторов, возраст кредитной истории. Погашение долгов повышает рейтинг не мгновенно: данные обновляются по мере передачи кредиторами и пересчёта бюро.
Сколько хранится просрочка
Закон обязывает бюро хранить информацию о субъекте кредитной истории в течение пяти лет после даты получения последней информации о нём. Это значит: если по просроченному займу кредитор перестал обновлять данные в 2024 году, в обычном отчёте ПКБ этот кредит перестанет показываться примерно в 2029-м. Но из базы история не удаляется: полный отчёт и кредиторы с вашим дополнительным согласием видят её целиком. Каждое новое обновление (например, продажа долга коллектору, частичное погашение) продлевает срок.
Миф о «10 годах» родился из другой нормы: десять лет поставщики и получатели информации хранят согласия, которые вы им подписали. К просрочкам это не относится. Удалить достоверную запись о просрочке раньше срока нельзя — ни за деньги, ни по заявлению.
Проверено редакцией Profinance.kz: 24 сентября 2026. Сроки и тарифы сверены по тексту закона о кредитных бюро и тарифам ПКБ; тарифы бюро и госуслуг могут меняться.
Как исправить ошибку в кредитной истории
Право оспорить недостоверную информацию закреплено законом (ст. 22 и 31): вы обращаетесь к поставщику информации (банк, МФО) или в само бюро, и они обязаны рассмотреть заявление в течение 15 рабочих дней. Если ошибка техническая и допущена поставщиком, он передаёт исправленные данные за 10 рабочих дней; если ошиблось бюро — исправленный отчёт выдаётся в течение 5 календарных дней. Отказ должен быть письменным, с указанием источников данных.
Пошагово
- Закажите свежий отчёт (для онлайн-оспаривания в ПКБ — не старше 10 дней) и отметьте спорные строки: чужой договор, незакрытый заём, неверная сумма, просрочка, которой не было.
- Подайте заявление об оспаривании онлайн: раздел «Оспаривание информации» на 1cb.kz или в приложении ПКБ, кабинет mkb.kz для ГКБ, либо через eGov. Одновременно напишите кредитору — он источник данных и исправляет их быстрее.
- Приложите доказательства: справку о полном погашении (её банк обязан выдать), квитанции, договор, ответ кредитора.
- Ждите 15 рабочих дней. Исправление подтвердите новым отчётом.
- Если отказали или тянут — жалоба в АРРФР через портал e-Otinish (бесплатно, с регистрационным номером) или обращение к банковскому омбудсману.
Повторное обращение по тому же вопросу после мотивированного отказа закон относит на счёт заявителя, поэтому в первое заявление стоит вложить все документы сразу.
Кредит оформили мошенники
Если в отчёте появился заём, который вы не брали:
- Сразу сообщите кредитору письменно. Как только он получит из полиции постановление о признании вас потерпевшим или представление, он обязан в течение 3 календарных дней приостановить взыскание и начисление вознаграждения и неустойки.
- Подайте заявление в полицию (102) о мошенничестве; номер талона (КУИ) приложите к обращению в кредитор и бюро.
- Проверьте, не выдан ли заём вопреки самозапрету: в этом случае кредитор списывает (прощает) задолженность и вносит корректировки в кредитную историю. Закон связывает это с получением кредитором процессуальных документов органов уголовного преследования, поэтому заявление в полицию — обязательный шаг; «признания договора недействительным» закон в этой ситуации не предусматривает.
- Аннулирование долга — только при доказанных нарушениях кредитора при выдаче (нет биометрии, нет согласия, признаки подделки) с документами полиции или суда; АРРФР рассматривает такие жалобы через e-Otinish.
Лучшая профилактика — самозапрет на займы и ежегодный отчёт из обоих бюро.
Как улучшить кредитную историю
Улучшить историю можно только одним способом — платёжной дисциплиной во времени. Всё, что обещает «удалить просрочки», «обнулить историю» или «поднять рейтинг за 3 дня», — мошенничество: бюро прямо предупреждают, что удалить достоверные записи нельзя.
Что работает
- Погасить текущие просрочки и долги у коллекторов — они «съедают» и рейтинг, и лимит по КДН.
- Платить за 5–7 рабочих дней до даты списания: банковский перевод может идти сутки, а просрочка в один день уже видна.
- Брать справку о полном погашении и проверять отчёт через месяц после закрытия займа.
- Закрыть лишние кредитные карты и лимиты — использованный лимит считается в долговой нагрузке, а сами карты видны в истории.
- Не подавать заявки «веером» в десять банков: каждый запрос фиксируется, серия запросов снижает скоринг.
- Дать истории «отстояться»: чем старше просрочка, тем меньше её вес; через 5 лет без обновлений кредит выпадает из обычного отчёта, но в полном отчёте остаётся.
Что не работает или вредит
- «Очистка кредитной истории» и «удаление просрочек» за деньги.
- Цепочка микрозаймов «для рейтинга»: частые PDL-займы кредиторы читают как признак нестабильности.
- Перекредитование в МФО ради закрытия банка — только растит нагрузку.
- Смена номера и игнорирование кредитора — долг уйдёт коллектору и обновит негативную запись.
Насколько вы «проходите» по доходу прямо сейчас, покажет калькулятор КДН: банки считают именно его, а не «хорошую» или «плохую» историю в бытовом смысле. Если займы уже отказывают, но деньги нужны, сравните условия в подборке займов с плохой кредитной историей — и проверьте кредитора в реестре АРРФР.
Самозапрет на кредиты и займы
Добровольный отказ от получения банковских займов и микрокредитов — законный «стоп-кран» против мошенников и импульсивных займов. По закону о кредитных бюро (ст. 22) его можно бесплатно установить и снять через портал eGov, приложение eGov mobile или цифровые каналы банков и МФО; бюро уведомляют кредиторов в режиме реального времени. С 1 сентября 2024 года запрет бессрочный (раньше — только на 6 месяцев). Если заём всё же выдали вопреки метке, кредитор обязан списать долг, прекратить взыскание и исправить кредитную историю — но по действующим законам о банках и о микрофинансовой деятельности после получения документов из полиции (постановления о признании вас потерпевшим или представления), поэтому заявление в полицию обязательно.
- Поставить: eGov.kz → услуга «Добровольный отказ от получения банковских займов, микрокредитов» или eGov Mobile → «Добровольный отказ от оформления займа» (либо раздел в приложении банка) — за минуту.
- Снять: там же, в любой момент; обязательного «периода охлаждения» закон не предусматривает, но кредиторам нужно время увидеть снятие — например, Kaspi просит попробовать заявку через 30 минут.
- На что не влияет: на действующие договоры и на ломбарды. Кроме того, закон не запрещает при самозапрете займы, которые перечисляются напрямую продавцу (POS-кредит, рассрочка в магазине), рефинансирование долга в том же банке или МФО, займы на оплату налогов, штрафов и долгов по исполнительному производству, а у банков — траты в пределах кредитного лимита карты до 150 МРП. Часть кредиторов блокирует и такие продукты, но закон этого не гарантирует.
По данным АРРФР, к июню 2026 года сервисом самозапрета воспользовались более 6 миллионов раз. Ставьте его всем родственникам старшего возраста — это защищает от «оформили кредит по звонку из банка».
Что ещё смотрят банки и МФО
- Коэффициент долговой нагрузки (КДН) — все ежемесячные платежи, включая новый заём, не больше половины среднемесячного дохода за последние 6 месяцев (порог 0,5 — постановление Правления НБ РК от 25.08.2025 № 52). Лимит вдвое ниже (0,25) при просрочке дольше 90 дней за последние 12 месяцев, а также при признаках активной вовлечённости в игорный бизнес; для банков это постановление АРРФР от 28.04.2026 № 86, для МФО — постановление НБ РК № 192 в редакции постановления АРРФР от 03.04.2026 № 50. Обойти норму «партнёрским займом» нельзя.
- Порог дохода: не ниже прожиточного минимума плюс половина ПМ на каждого несовершеннолетнего члена семьи (формулировка нормы). Считается бюджетный ПМ для социальных выплат — 50 851 ₸ на 2026 год; статистический прожиточный минимум, который публикует БНС, выше и в этой норме не применяется.
- Стоп-факторы: текущая просрочка свыше 30 дней по банковскому займу или свыше 1 дня по микрокредиту МФО, полностью прощённый долг за последние 36 месяцев, неудачная реструктуризация за 12 месяцев (учитываются случаи с 1 июля 2025 года) — беззалоговый заём не выдадут ни банк, ни МФО.
- Число запросов и микрозаймов за последние месяцы, доля просроченных договоров, использование карточных лимитов.
- КДД — коэффициент долга к доходу (весь долг к годовому доходу): Нацбанк ведёт его мониторинг с августа 2024 года, с 18 августа 2026 расчёт уточнён по видам займов. Предельное значение «8 годовых доходов» обсуждалось к 1 января 2027 года, но 9 июля 2026 года Нацбанк и АРРФР публично объявили, что от ужесточения требований по КДН и КДД отказались, — то есть рассчитывать на новый жёсткий лимит сейчас не нужно, а сам показатель остаётся в мониторинге (он же закреплён как норматив в новом Законе о банках).
Кредитная история после банкротства
Признание банкротом — негативная информация по закону. Кредиторы закрывают договоры со статусом «списано в связи с признанием банкротом», банки и МФО не выдают займы банкроту 5 лет, а записи хранятся 5 лет после последнего обновления. Когда банкротство уместно, как подать заявление и что будет после — в гиде банкротство физических лиц в Казахстане.
Чек-лист перед заявкой на кредит
- Закажите отчёт в ГКБ (eGov) и ПКБ (1cb.kz) — бесплатно раз в год.
- Проверьте статусы закрытых договоров и отсутствие чужих займов; спорное — оспорьте за 15 рабочих дней до подачи заявки.
- Посчитайте КДН с новым платежом: не выше 0,5 (0,25 при просрочках 90+ дней за год).
- Погасите просрочки и долги у коллекторов, закройте неиспользуемые карты.
- Не подавайте заявки в несколько банков одновременно — выберите 1–2 по ГЭСВ в сравнении кредитов.
- Если кредит не нужен — включите самозапрет.
«Кредитная история — не приговор и не лотерея: это таблица платежей, которую видят все кредиторы. Её нельзя купить или почистить, зато можно прочитать раньше банка — бесплатно, за пять минут в eGov. Половина отказов, с которыми к нам приходят читатели, объясняется не „плохой историей“, а долговой нагрузкой выше 50 % и забытыми картами. Начните с отчёта и калькулятора КДН, а не с поиска „займа без проверок“.»
Константин Яковлев, главный редактор Profinance.kzЧастые вопросы
Сколько раз в год можно проверить кредитную историю бесплатно?
Один раз в течение календарного года в каждом бюро — это право закреплено статьёй 21 закона о кредитных бюро. Информацию о собственном скоринге бюро тоже обязаны давать бесплатно. Повторные отчёты платные: в ПКБ — 414 ₸, персональный кредитный рейтинг — 104 ₸.
Сколько лет хранится просрочка в кредитной истории?
Закон обязывает бюро хранить информацию не менее пяти лет после получения последних сведений о вас (ст. 14). В обычном отчёте ПКБ не показывает кредиты, по которым данные не обновлялись дольше 5 лет, но из базы их не удаляет. Каждое обновление — продажа долга, частичное погашение — продлевает срок. «Десять лет» относится к хранению согласий, а не к просрочкам.
Как быстро погашение появится в отчёте?
Банки и МФО обязаны передать данные по займам физлиц в течение одного рабочего дня, прочие сведения — за 10 рабочих дней, коллекторы и продавцы в рассрочку — до 30 календарных дней. Проверьте отчёт через месяц и при расхождении оспорьте.
Сколько ждать ответа на оспаривание?
Поставщик информации или бюро обязаны рассмотреть заявление за 15 рабочих дней. Если ошибка допущена самим бюро, исправленный отчёт выдаётся в течение 5 календарных дней; техническую ошибку поставщик исправляет за 10 рабочих дней.
Можно ли «очистить» кредитную историю за деньги?
Нет. Достоверные записи удалить нельзя, а предложения «очистки» — мошенничество, о чём предупреждают сами бюро. Исправить можно только недостоверную информацию через официальное оспаривание, бесплатно.
Как поставить самозапрет на кредиты?
Через eGov.kz, приложение eGov mobile или цифровые каналы банков и МФО — бесплатно, за минуту, бессрочно. Снять его можно там же в любой момент; кредиторы узнают об этом почти сразу, Kaspi рекомендует подавать заявку через 30 минут после снятия.
Что такое КДН и почему по нему отказывают?
Коэффициент долговой нагрузки — отношение всех ежемесячных платежей вместе с новым займом к среднему доходу за 6 месяцев. Предел — 0,5; при просрочке дольше 90 дней за последний год — 0,25. Даже с идеальной историей заём не дадут, если платежи превышают половину дохода.
Видно ли, кто запрашивал мой кредитный отчёт?
Да. По закону отчёт субъекту содержит сведения обо всех фактах выдачи отчётов о нём за календарный год: какой кредитор и когда интересовался вашей историей. Незнакомые запросы — повод проверить, не оформляют ли заём на ваше имя.
Источники
Закон РК «О кредитных бюро и формировании кредитных историй в Республике Казахстан» от 06.07.2004 № 573-II (ст. 1, 14, 17, 19, 21, 22, 31) в действующей редакции — adilet.zan.kz; постановление Правления НБ РК от 25.08.2025 № 52 о макропруденциальных нормативах (КДН) в редакции от 31.07.2026; разъяснения АРРФР (июнь–сентябрь 2026) о кредитных отчётах и самозапрете; тарифы ПКБ (1cb.kz); услуги портала eGov.kz по кредитному отчёту и добровольному отказу от займов; Закон РК «О восстановлении платёжеспособности и банкротстве граждан РК». Данные проверены редакцией Profinance.kz 14 сентября 2026; тарифы бюро и нормы регулятора пересматриваются — актуальность сверяйте на дату обращения.